以前、NISAで購入した投資信託を、2年と経たないうちに解約した知人の話をブログで書きました。
で、それを受けて、最近疑問に思ったこと。
「NISAが始まって2年以上経つけど、売らずに持ち続けている人ってどれくらいいるのだろう?」
長期投資にも関わらず、ちょっとした株の値下がりで売ってしまう。
そういう人って、実は自分が思っているより多いのかもしれない。
そう思い、AIちゃんも活用しながら実際のところをリサーチしてみました。
蓋を開けてみると、結果は私が思っていた以上。
今回は、NISAで購入している投資信託を持ち続けている人の現状と、売らずに持ち続けるためのコツについてまとめてみました。
持ち続けている人って、どれくらいいるの?
調べたのは、日本証券業協会のアンケート(2026年1月実施。2025年に新NISAで買い付けた7,926人が対象)を、野村證券が解説した記事です。
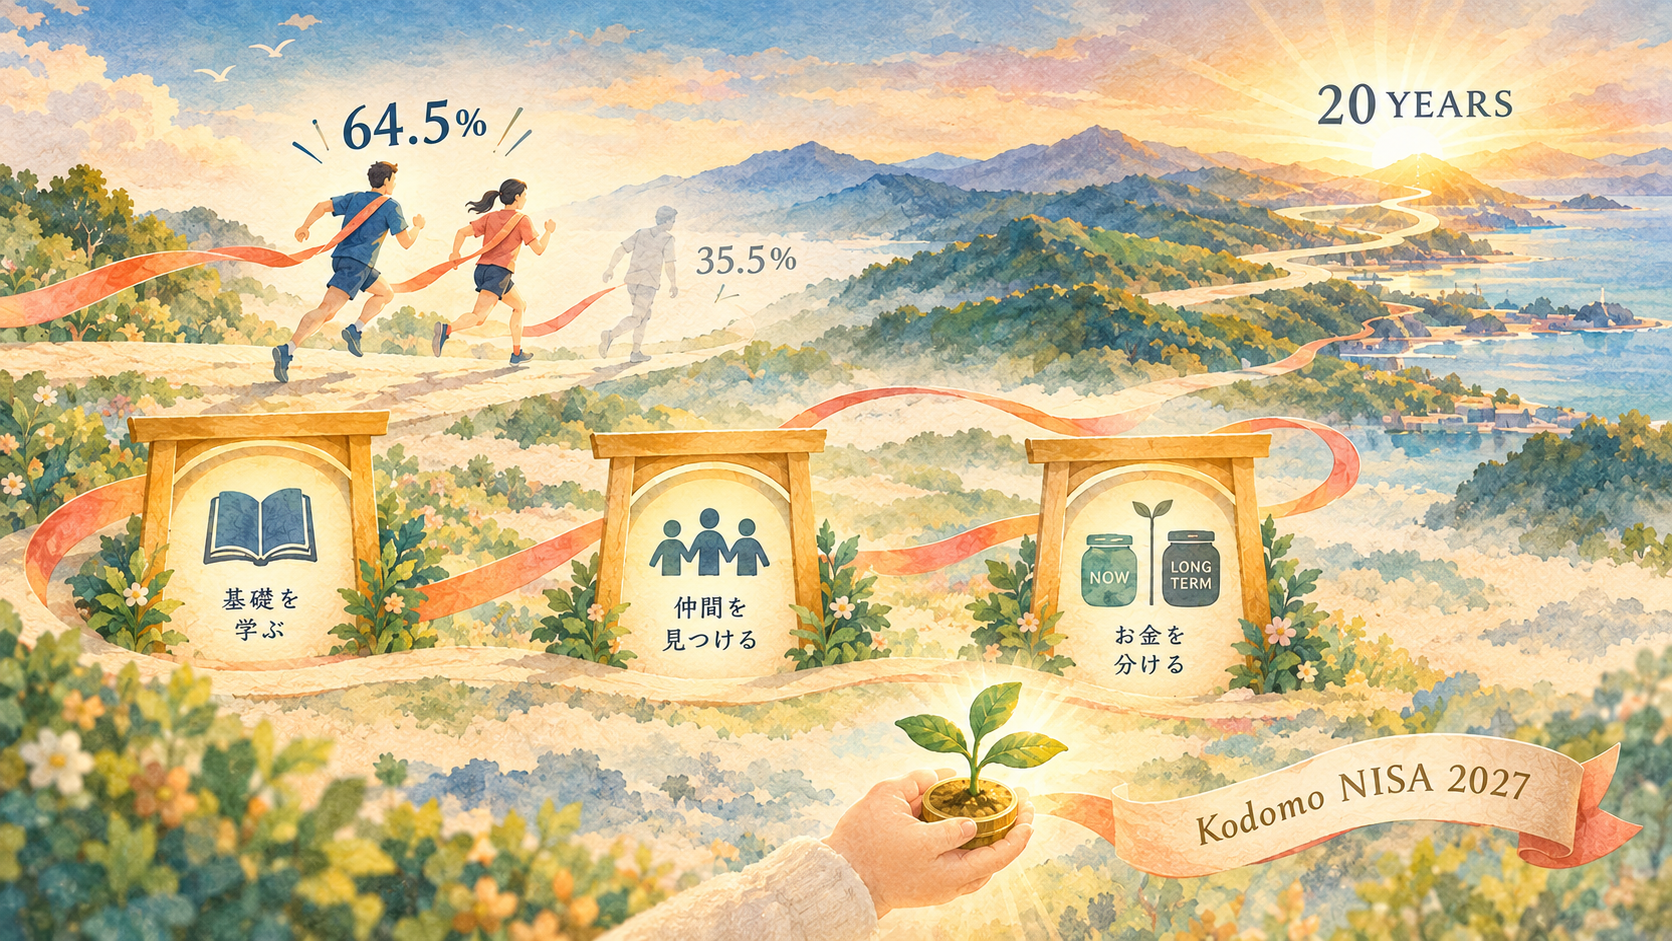
投資信託だけを買えるつみたて投資枠では、「一度も売却していない」と答えた人が64.5%でした。逆に言えば、約35%の人が、売却を経験している、という計算になるのかと思います。
3人に1人。約20年という長期を見据えた資産形成において、この結果はなかなかの衝撃でした。ちょうど『俺たちの箱根駅伝』をAudibleで再読しているところなので駅伝で例えますが、20km走るのに、最初の2〜3kmで3人に1人が脱落しているということ。「おいおい! まだ始まったばかりじゃないか!!」というツッコミが至るところから聞こえてきそうです。
しかも成長投資枠では、「一度も売却していない」が56.4%で、売却経験はなんと約44%。
前回(2024年中)の調査では、「一度も売却していない」は、つみたて投資枠で83.2%、成長投資枠で75.3%だったため、この1年で、持ち続けている人の割合が約19ポイントも下がったことになります。制度が始まってまだ3年もたっていないのに、です。
数字の読み方
ただ、ここで大事なことがひとつ。この調査では、売った理由が値下がりだったのかどうかまでは分かりません。日本証券業協会の別の報告書では、売却理由は利益確定がもっとも多く、20代以下では「現金が必要になったため」も他の年代より高めでした。目標額に届いたから売る、子どもの学費に使う、というのは計画どおりの使い方で、「売却=失敗」ではありません。
とはいえ、「長期」が前提の制度で、これだけの人が売却を経験しているのは、やはり多いと感じました。特に学ばずに「なんとなくみんなやってるからNISAやってみよう」というノリで始めると、時が経つにつれてこうして差が開いていくのかもしれません。そこで、個人的に売らずに持ち続けるためのコツだと考えていることを3つまとめてみました。
コツ① 原理原則を学ぶ
原理原則を学ぶ意味については、こちらの記事で紹介しました。
なぜ長期・積み立て・分散なのかを、自分の言葉で説明できると、相場が下がったときにも「想定内」と思えます。時を超えても再現性の高い根っこの部分を育てることが、ブレない資産形成につながるのだと思います。
コツ② 仲間をつくる
これは個人的に、結構大事な要素の一つだと感じていること。投資はどうしても自己責任の世界なので、ついつい一人で抱え込みがちです。でも、暴落で気持ちが揺れる時期に、同じ考え方の仲間がいると、一緒に乗り越えられると思います。
ちなみにここでいう仲間は、投資の儲け話をする人ではありません。共にお金について学び、自分たちの生活を豊かにするために、行動を起こし続ける人たちです。私にとっては、オンラインコミュニティの「マネラボ」や西川純先生のオンラインゼミで得た仲間がまさにそう。対話を繰り返しながら、それぞれの学びを共有してきました。
仲間とは、投資だけでなく、節約や保険、お金の使い方のような有益な情報も交換できます。お金の使い方を学べるのも、大きな収穫です。
私自身は、毎日SNSでの発信を続ける中で、今の仲間達に出会えました。そういう意味で、共に学ぶ仲間作りのために最初にできることは、「発信すること」なのかもしれません。
コツ③ 数年以内に使うお金は、NISAに入れない
目標に達したから売る、というのは悪いことではありません。ただ、数年で使う予定のお金を、株式や投資信託で運用すると、売りたいときに値下がりしている危険があります。数年以内に使うお金は預貯金などで確保して、長く使わないお金をNISAで運用する。この分け方が、結果的に「売らずに済む」ことにつながります。
子どもNISAも、資産形成が目的なら考え方は同じ
こどもNISAは2027年1月から始まり、対象は0〜17歳、年間投資枠は60万円、非課税保有限度額は600万円、非課税保有期間は無期限です。子どもが18歳になると、口座は自動的に成年用のNISA口座へ移ります。
実はこどもNISAでは、オルカンでのコツコツ積み立てにプラスして、子どもが興味のある会社の株を買って、お金の教育をするのもいいなぁと考えていました。ところが調べてみると、買えるのは金融庁の一定基準を満たした投資信託だけで、株式は対象外でした。買い方も、定時・定額の積み立てのみ。あくまで「長期・分散による資産形成」のための制度なのですね。お金の教育目的の個別株投資は、保護者側のNISA口座や特定口座でトライした方が良いのかも。
教育費など、使う時期が決まっているお金を投資に回すなら、「いつ使うか」を先に決めることが大切です。引き出しは原則18歳までできませんが、12歳以降は、教育費や生活費などの条件を満たせば払い出せます。ただし、金融機関によって実務上の取り扱いが違うので、確認が必要です。投資である以上、元本割れの可能性もあります。使う時期が近いお金は預貯金などで別に確保し、長く使わない分をこどもNISAで育てる。これは大人のNISAと同じ考え方です。
まとめ
NISAで買った投資信託を売却した経験のある人は、つみたて投資枠で約3人に1人という衝撃的な結果でした。個人的に考える、売らずに持ち続けるコツは、以下の3つ。
①原理原則を学ぶ
②仲間をつくる
③数年以内に使うお金は分けておく
この3つは、大人のNISAでも、子どもNISAでも同じです。長期分散でコツコツ積み立てる。せっかくの神制度。できる限り有効活用していきたいですね。
ではでは!