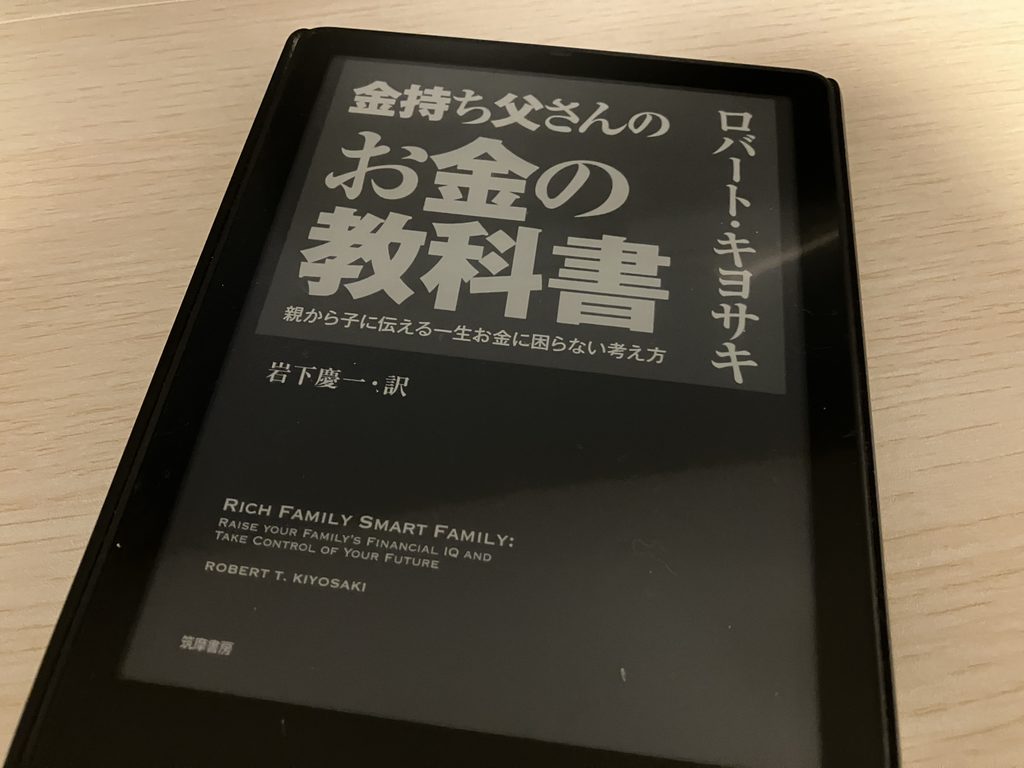
『金持ち父さんのお金の教科書 親から子に伝える一生お金に困らない考え方』を読んでいて、ふと手が止まった一節があります。
親が子どもにお金のことを教えなければ、周囲の大人がそれを教えるようになる。
読んだ瞬間、昔の自分を思い出しました。私が子どもの頃、我が家ではお金の話をする習慣はあまりありませんでした。お年玉をいただいたらそのまま親に渡して管理してもらっていたり、お小遣いも月々というよりは不定期に何かあった際にもらうシステム。結果、お金について父や母と話した記憶がほとんどありません。悪気があったわけではなく、「子どもにお金のことで苦労をかけたくない」という両親の想いがあったからなのだと思います。実際、お金で不自由することはありませんでした。両親には感謝しかありません。
しかし、そのままお金のことにあまり向き合ってこなかった私は、大人になってからお金に対してかなり無頓着でした。よく分からないまま貯蓄型の保険に加入していたり、使う予定もないのに銀行口座をいくつも作っていたり、契約したことすら忘れかけていたサブスクを何年も払い続けていたり……。振り返ると、どれも「誰かに勧められたから」「みんなやっているから」という理由で始めたものばかり。幸い借金だけはしていませんでしたが、それは「不幸中の幸い」というレベルの話で、決して自分でお金を管理できていたからではありません。そんな杜撰な管理だったからこそ、お金はなかなか貯まりませんでした。
空白を埋めようとする人たちにご用心
この本を読んで気づいたのは、家庭でお金を教えるかどうかで、子どもの将来の生きやすさに大きく差が開く、ということです。そこに空白ができれば、その空白は誰かが埋めようとしてきます。保険の窓口、銀行の営業、広告、SNSの「稼げます」系の情報……。下手すると、自分からそれらに飛び込んで行くことも。お金について無知だった過去の私は、結局そうした「売る側の理屈」に、知らぬ間に教育されていたのだと思います。見知らぬ誰かに教育を委ねるというのは、ある意味とても恐ろしいことですね。
家族での対話がなによりのお金の教育
子どもの将来を、少しでも生きやすいものにしたい。そう願うからこそ、我が家ではお金の教育は妻と共に行なっていくつもりです。完璧な金融知識を教え込む必要はないと思っています。それよりも大事なのは、家庭の中で「お金について話せる空気」があることではないかと感じています。
家計の話を子どもの前で少しオープンにしてみる。買い物をするときに「なぜ買うのか」「なぜ買わないのか」を一緒に考えてみる。そういう小さな対話の積み重ねが、結局は一番効果のある「お金の教育」なのだと思います。
こどもNISA、10月1日から受付スタート!
以前も記事にした「こどもNISA」ですが、楽天証券が2026年10月1日(木)より、いよいよ口座開設受付を開始するという発表をしたことを知りました。SBI証券でも同様だそうです。
こどもNISAは、0〜17歳の子どもを対象に、投資信託を年間60万円・累計600万円まで非課税で積み立てられる制度で、2027年1月からの運用開始が予定されています。ただし、10月1日に始まるのはあくまで「口座開設の受付」であり、実際の運用スタートは2027年1月からという点は注意が必要です。
払い出しにも制限があり、12歳になるまでは原則引き出せず、12歳以降も教育費や生活費などの用途に限られるようです。18歳になる年には成人のNISA口座へ自動的に移行し、非課税のまま運用を続けられる設計になっています。
正直なところ、私が子どものころにこんな制度があったら、と思わずにはいられません。ただ、制度があるだけでは意味がなくて、「知っているかどうか」「家庭で話題にするかどうか」で、活かせるかどうかが大きく変わってくると思います。
まずは自分がこの制度をしっかり理解して、子どもと一緒に「これはなぜ積み立てるのか」「お金がどうやって増えていくのか」を話しながら使っていきたいと思っています。
まとめ
・家庭でお金の話をしないことで、その空白を代わりに誰かが埋めてしまう。
・完璧な知識より、家庭内で「お金について話せる」対話の習慣そのものが大事。
・こどもNISA(2026年10月1日受付開始・2027年1月運用開始予定)のような制度も、家庭での対話の入り口として活用していきたい。
マネーリテラシーアップは、子どもたちの未来を広げることに直結します。方法は、家庭によってそれぞれです。我々夫婦にとってベストな方法を探究していこうと思います。
ではでは!