「毎月お金が入ってくる」その分配金、実は自分のお金を返してもらっているだけかもしれません。
以前、両学長のYouTubeライブを視聴した父から、毎月分配型ファンドについて「一見良さそうなんだけど、何がダメなの?」と質問がありました。何気に学長ライブが両親にも定着してきて嬉しいです。
毎月安定してそれなりの額がもらえる。確かに父の言うとおり、見た目は良さげです。しかし、仕組みを知れば知るほど「これは知らずに買うと危ないな」と感じたので、今日はその学びを記事にしていきます。
毎月分配型ファンドって何?
毎月分配型は、超ざっくり言うと「毎月お小遣いがもらえる」ような感覚で分配金がもらえる商品で、特に定年を迎えたシニア層に人気のある商品です。ただ、その中身には金融庁も問題視してきた構造があります。
「特別分配金」という罠
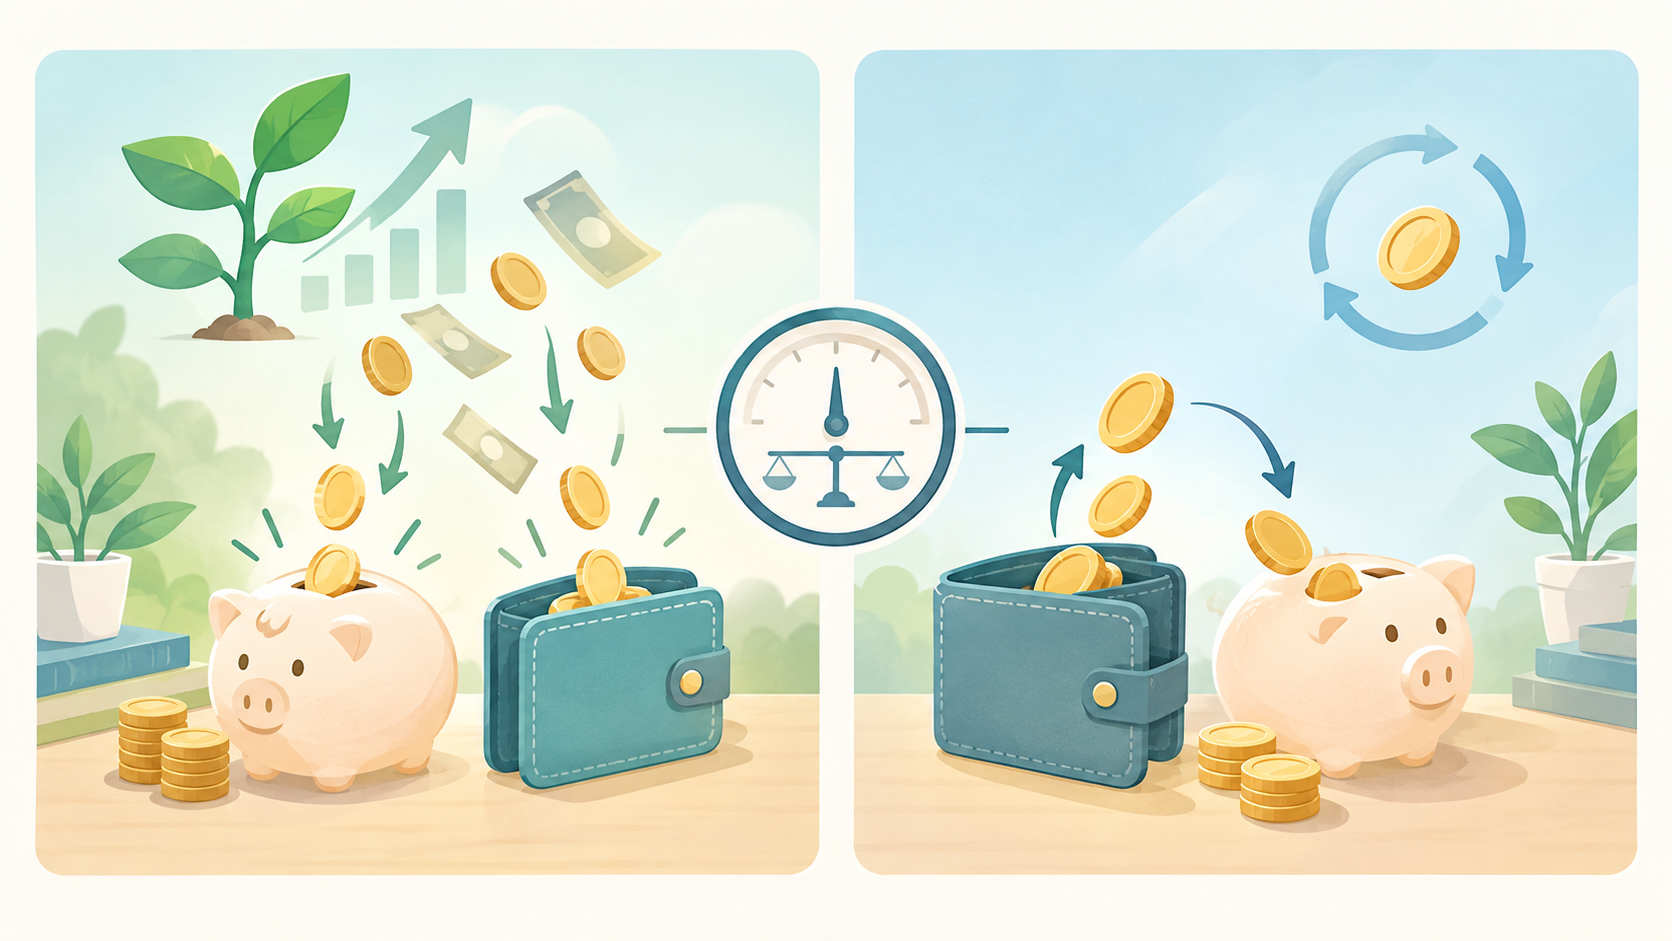
投資信託の分配金には2種類あります。日本証券業協会の解説によると、それぞれこんな感じ。
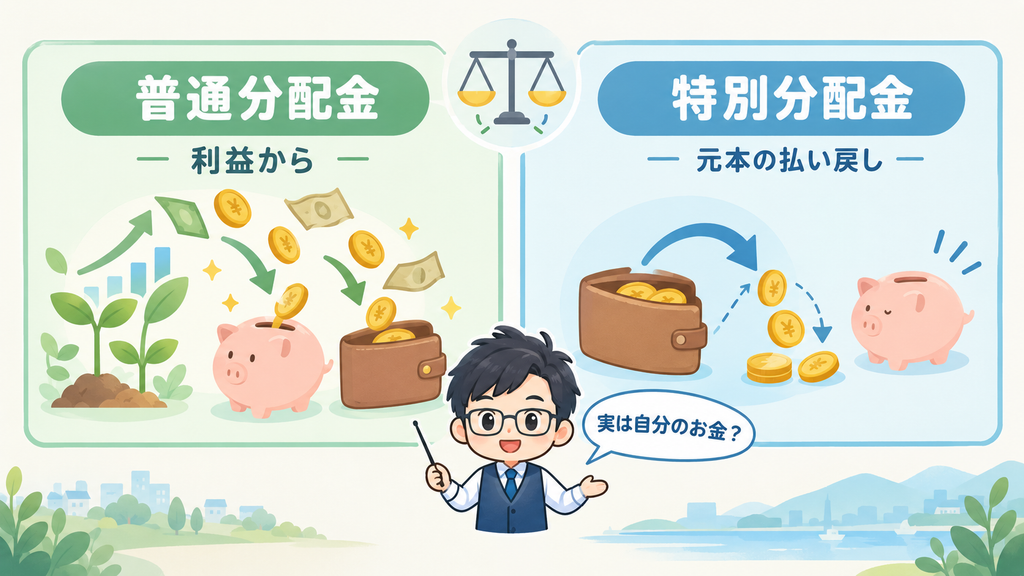
・普通分配金:運用で得た利益から支払われるのが普通分配金で、こちらは課税対象。
・特別分配金:元本の払い戻しとみなされる部分。元本払戻金とも言う。こちらは非課税。
ザックリ言うと、運用で儲けた部分から出してるのが普通分配金で、自分の小遣い削って出してるのが特別分配金です。毎月分配と聞くと、この普通分配金から出ているというイメージがあると思いますが、実は毎月分配型ファンドでは、この自分の小遣いを削っている部分の割合が、ファンドによってはかなり大きいことがあります。
具体例で説明してみます。10,000円で買った投資信託が分配金を払った後の基準価額(=投資信託1単位あたりの価値)が10,500円なら、分配金はすべて「利益からの普通分配金」。逆に基準価額が9,500円まで下がっていたら、下回った500円分は「元本払戻金(特別分配金)」として扱われる、という仕組み。「元本より下がったら、あなたの財布からもらうね」という感じです。なんだそれ(笑)。
「非課税」の言葉に隠れたワナ
ここで注意したいのが、特別分配金の「非課税」という響き。非課税と聞くと「お得」に感じますが、非課税なのは当然といえば当然。なぜなら、自分が預けたお金の一部を、自分に返してもらっているだけだから。利益ではないので、そもそも税金がかかる理由がありません。もともと自分のお金だったのに、税金がかかるわけがありませんね。
こうした「運用で得た利益以上に分配金を払い、元本を取り崩している状態」は「タコ足分配」と呼ばれ、金融庁が「顧客本位の業務運営」の観点から問題視してきた経緯があります。
毎月分配型は、新NISAでは最初から選べない
ここが今回、個人的に一番驚いたポイント。2024年から始まった新NISAには、「つみたて投資枠」と「成長投資枠」という2つの枠がありますが、毎月分配型の投資信託は、このどちらの枠でも最初から購入できません。
金融庁が成長投資枠の対象商品の基準を公表しており、そこには「信託期間が20年未満の投資信託」「毎月分配型の投資信託」などを対象から除外することが明記されています。つまり、いくら新NISAで非課税のメリットを使いたいと思っても、毎月分配型を選んだ時点でそもそも対象商品リストに載っていない、ということです。(参考:トウシル「新NISAで『毎月分配型』の投資信託が対象外となっている理由とは?」

これは金融庁が「毎月分配型は、コツコツ長くお金を育てる長期の資産形成には向かない」と判断した結果だと言えそうです。もちろんNISAの商品が全部大丈夫かといえばそういうわけではありませんが、少なくとも金融庁が「これはちょっと長期投資には向かないな……」と判断したものは、前もって外してくれているわけですね。「NISAで買えるかどうか」を一つの目安にするだけでも、毎月分配型を選んでしまうリスクはかなり避けられますね。
まとめ
分配金を毎月受け取る安心感自体は否定しませんが、「非課税だから得」「毎月増えている」と思い込まず、その分配金がどこから出ているお金なのかを一度確認してみてはいかがでしょうか。
ではでは。